|
조수홍 NH투자증권 연구원은 “하반기 기대요인은 국내 유통망 개선효과에 따라 부진했던 내수시장 매출액의 전년 수준으로의 회복하고 미국 테네시공장이 안정화하는 것”이라며 “미국 테네시 공장 손실은 작년 3분기 198억원에서, 올해 1분기 143억원, 2분기 42억원으로 축소되고 있다”고 밝혔다. 그러면서 “4분기에는 손익분기점(BEP)를 넘어서면서 향후 실적 개선에 기여할 것”이라고 덧붙였다.
조 연구원은 “안정적 재무구조를 갖추고 있고 하반기 주요 자회사의 실적 회복이 예상된다는 점이 긍정적 기대요인”이라며 “중장기적 관점에서 밸류에이션(Valuation) 재평가를 위한 트리거는 사업다각화의 실현 또는 주주환원정책의 변화”라고 진단했다.
또 “아트라스BX의 2분기 매출액은 작년 하반기 판가인상 효과 등으로 인해 전년 동기대비 11.8% 증가한 1653억원을 기록하며 양호한 외형 성장세를 보일 것”이라며 “영업이익률도 10.3%로 두 자릿수를 회복할 전망”이라고 했다.
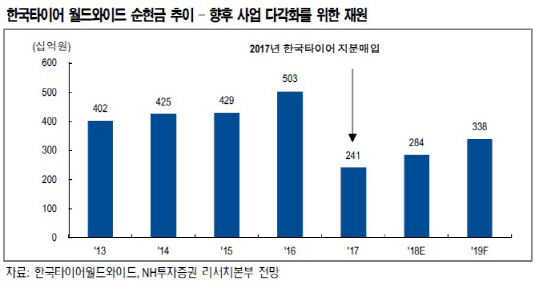
조 연구원은 “올해 2분기 순현금은 약 2697억원이다”면서 “지주부문에서 연간 약 600억원 이상의 현금이 유입되며, 연결 자회사인 아트라스BX도 안정적 현금창출 능력 보유하고 있어 순현금 규모는 매년 증가한다”고 언급했다.
다만 사업다각화를 통해 향후 성장 잠재력을 높여나갈 계획을 밝힌 바 있지만 아직 현실화되고 있지는 못하다. 그는 “자기자본이익률(ROE)은 7% 전후에 머물고 있다”면서 “향후 양호한 현금 유동성이 성장 잠재력 확대를 위한 사업 다각화로 현실화되거나, 배당증가 등 주주환원정책의 변화가 나타날 때 밸류에이션 재평가 요인이 될 수 있을 것”이라고 했다.