




|
이경주 한국투자증권 연구원은 “2분기 매출액과 영업이익은 전년동기대비 각각 3.5%, 9.2% 증가한 1조679억원, 3435억원을 기록해 컨센서스에 부합할 것”이라며 “전년동기 실적에서 재고 관련 이익을 제외하면 실제 영업이익은 25% 가량 급증할 전망”이라고 분석했다.
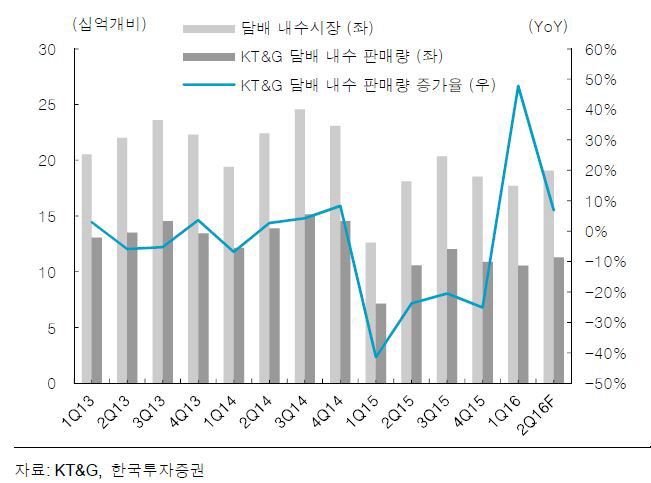
담배 소비가 당초 정부나 시장의 관측보다 빠른 속도로 회복되고 있는 추세다. 2분기 국내 담배 시장은 물량으로 5.4% 성장하고 회사 점유율도 59.3%로 0.8%포인트 상승할 것으로 추정됐다. 평균판매가격(ASP)은 817원으로 같은기간 3.7% 하락하겠지만 일회성 요인을 제거하면 실제로는 2.8% 상승할 것으로 예상됐다.
2분기 담배 수출은 전년동기대비 12.9% 증가할 전망이다. 물량은 기저 영향으로 늘어나기가 어엽겠지만 고가품 비중이 빠르게 늘어 달러 ASP는 9.3%(원화로는 16.0%) 상승할 것으로 예상됐다. 한국인삼공사는 가정의 달 프로모션과 간접광고(PPL) 성공, 면세점 판매 호조 매출액이 15.2% 증가할 것으로 추정됐다. 예상 연결 영업이익률은 2.8%포인트 상승한 32.2%다.
내년부터 담배갑의 50% 이상이 흡연 경고 그림과 문구로 채워지는 상황에서 점유율 상승 긍정적이라는 평가다. 브랜드를 알릴 수 있는 면적이 확연하게 줄어 브랜드 차별화가 어려워지므로 점유율 변동폭은 과거보다 작아질 것이기 때문이다.
이 연구원은 “과거 사례를 보면 흡연 경고 그림 도입에 따른 금연 효과도 그리 크지 않을 것”이라며 “막연한 우려보다는 숨겨진 기회 요인에 집중해 주식을 매집할 것을 권고한다”고 전했다.
▶ 관련기사 ◀
☞ '檢의 굴욕' 자기식구 체포한 날, 방산·KT&G비리는 무죄
☞ KT&G, 美 시장 공략 강화..법인 댈러스로 확대 이전
☞ [임기자의 장바구니 투자]`태후` 송중기가 먹던 홍삼 덕본 KT&G






