|

단기물 금리의 상승폭은 상대적으로 작았다. 블룸버그에 따르면 단기 국채금리는 2~4bp가량 올랐다. 연준의 당장 추가 인상 가능성은 낮아졌지만 인플레이션과 견조한 성장에 대한 경계가 장기물에 더 강하게 반영되는 모습이다.
고용 충격에도 장기금리 다시 급등
지난 2일 발표된 9월 고용보고서가 예상보다 크게 부진하면서 장기금리는 한때 하락했다. 미국의 9월 비농업 일자리는 2만9000개 증가하는 데 그쳐 시장 예상치 9만개를 크게 밑돌았다. 이에 연준이 이달 다시 금리를 올릴 가능성도 크게 낮아졌다.
CNBC에 따르면 이날 시장은 연준이 10월 회의에서 금리를 동결할 가능성을 약 82% 반영했다. 블룸버그가 집계한 금리스와프 시장에서도 10월 인상 가능성은 약 25%에 그쳤다.
그럼에도 장기금리가 다시 오른 것은 서비스업에서 물가 압력이 좀처럼 꺾이지 않고 있다는 신호가 확인됐기 때문이다.
미 공급관리협회(ISM)가 이날 발표한 9월 서비스업 구매관리자지수(PMI)는 54.9로 전월 55.4보다 낮아졌다. 반면 기업들의 투입비용을 나타내는 가격지수는 72.6에서 74.0으로 1.4포인트 뛰었다. 2022년 7월 이후 최고 수준이다.
베일 하트먼 BMO캐피털마켓츠 전략가는 이번 지표가 “물가 압력이 커지고 강한 명목성장이 이어지고 있음을 보여준다”며 최근 수주간 이어진 채권 약세 흐름을 뒷받침한다고 평가했다.
제이 햇필드 인프라스트럭처캐피털어드바이저스 창업자 겸 최고경영자(CEO)는 최근 움직임을 “모멘텀에 따른 매도세”라고 진단했다. 그는 통상 10년물 금리가 연준 정책금리의 최종 수준보다 약 100bp 높은 수준에서 거래되는 점을 고려하면 금리가 더 올라갈 여지가 있다고 봤다.
|
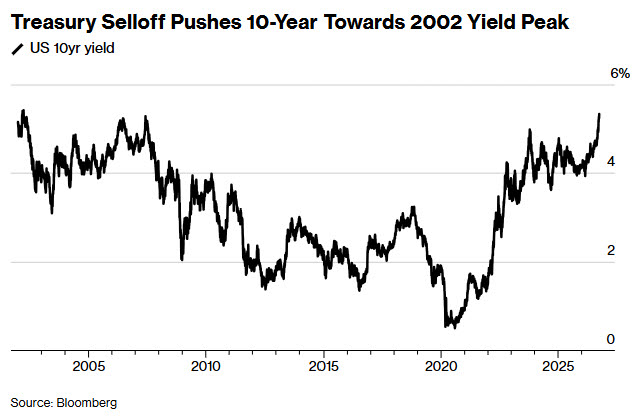
시장은 장기금리의 고점을 쉽게 예단하지 못하고 있다. 10년물과 30년물 금리는 지난 8월 중순 이후 꾸준히 상승했다. AI 인프라 지출이 급증하는 가운데 미국 경제가 확장세를 이어가고 있고 높은 물가가 연준의 추가 금리 인상 가능성을 완전히 지우지 못하게 하고 있어서다.
얼 데이비스 BMO애셋매니지먼트 채권부문 대표는 이날 블룸버그TV와의 인터뷰에서 미국 30년물 국채금리가 6%를 넘어서는 것은 “불가피하다”며 이르면 이달 중 현실화할 가능성이 있다고 전망했다. 30년물 금리가 6%를 넘어선 것은 2000년이 마지막이다.
시장에서는 연준의 10월 인상 가능성은 낮게 보고 있지만 연말까지 추가 긴축 가능성은 여전히 남겨두고 있다. 블룸버그에 따르면 금리스와프 시장은 12월 회의까지 25bp 추가 인상을 반영하고 있다.
이번 주 예정된 미국 재무부의 국채 입찰도 장기금리의 추가 상승 여부를 가를 변수가 될 전망이다. 6일 580억달러(약 77조8130억원) 규모의 3년물 입찰을 시작으로 10년물과 30년물 입찰이 차례로 예정돼 있다. 최근 장기금리가 수십 년 만의 최고 수준까지 올라온 상황에서 투자자들이 어느 정도 수요를 보일지가 관건이다.
오는 7일 공개되는 연준의 9월 연방공개시장위원회(FOMC) 의사록도 주목된다. 고용시장은 빠르게 식고 있지만 서비스 물가 압력은 여전히 높은 상황에서 연준 내부가 추가 금리 인상의 필요성을 어떻게 판단했는지가 장기금리의 다음 방향을 결정할 또 다른 변수가 될 것으로 보인다.
|