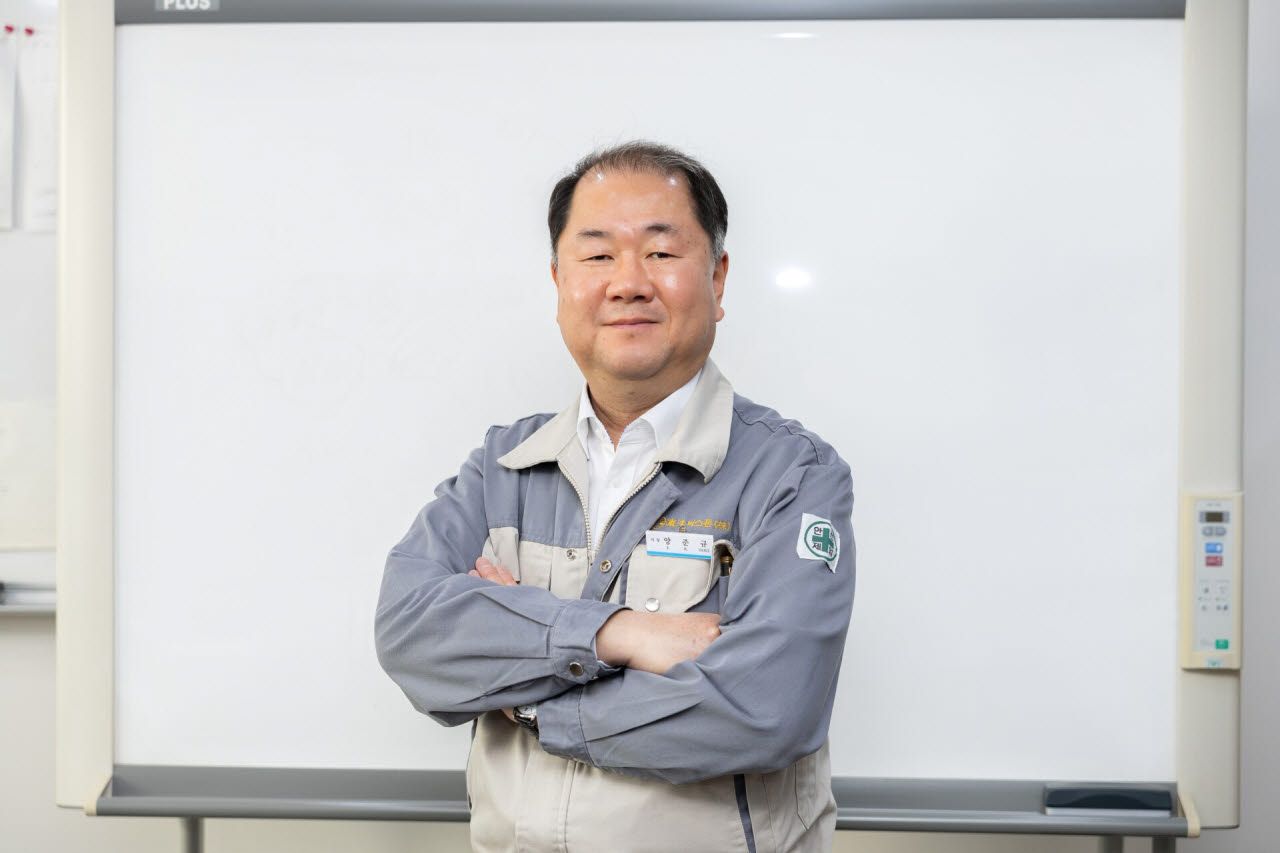
홍순겸 DYP(092780)(디와이피) 대표는 지난 23일 경기도 안산 본사에서 이데일리와 만나 내연기관 시장의 위축을 우려하기보다 기존 사업의 경쟁력과 신사업의 성장 가능성을 함께 봐야 한다며 이같이 말했다.
|
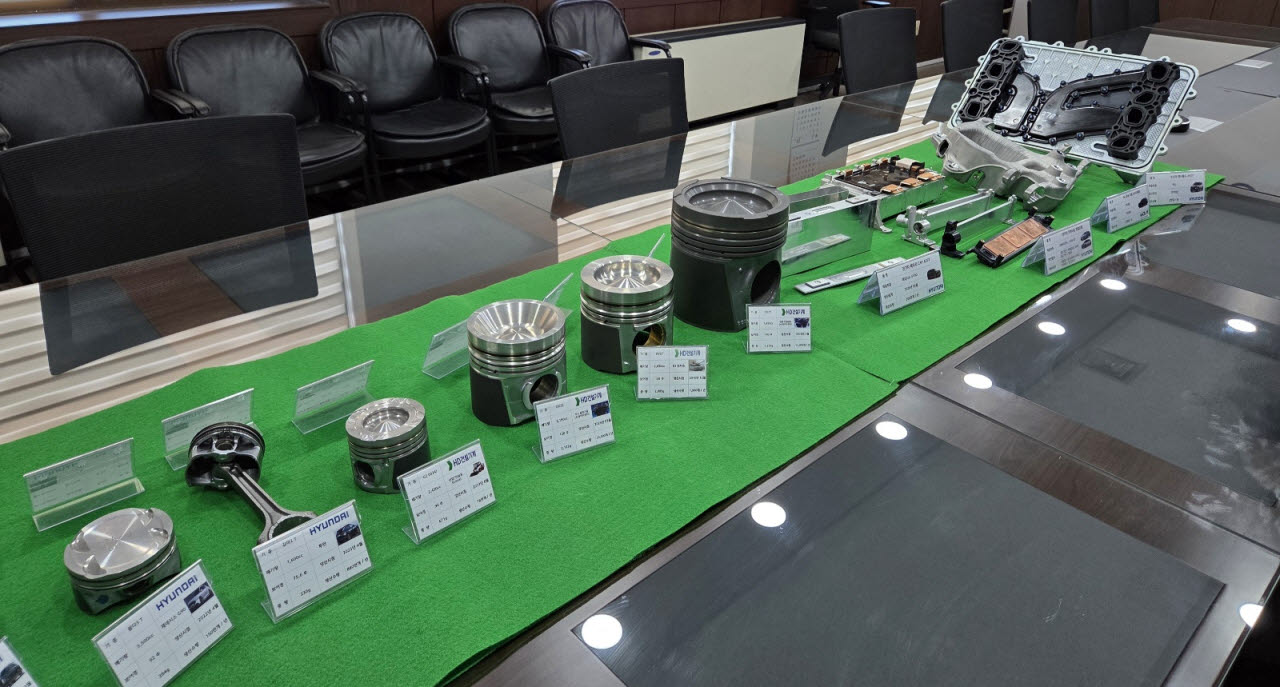
홍 대표는 전기차 전환이 곧바로 피스톤 수요 감소로 이어지지는 않을 것으로 내다봤다. 순수전기차 성장세가 둔화한 가운데 하이브리드차와 주행거리연장형 전기차(EREV)가 대안으로 부상하고 있어서다. EREV는 엔진이 차량을 직접 구동하는 대신 배터리를 충전하는 발전기 역할을 하는 방식이다.
홍 대표는 “하이브리드의 개념이 바뀌면서 엔진이 예상보다 오래갈 가능성이 크다”며 “EREV는 기존 주유 인프라를 활용하면서 한 번 주유로 1000㎞가량 주행하는 것을 목표로 하는 만큼 전기차의 강력한 대항마가 될 수 있다”고 설명했다.
글로벌 경쟁사의 구조조정도 기회로 작용하고 있다. 회사에 따르면 글로벌 3위권 피스톤 업체가 2027년 4월 멕시코 공장을 폐쇄할 예정으로, 기존 공급 물량 일부가 디와이피로 이전된다. GM과 포드 등 북미 완성차 업체도 생산 이관을 위해 디와이피 사업장을 점검하고 있다.
홍 대표는 “경쟁사들이 전기차 전환을 예상해 피스톤 투자를 중단하거나 사업을 매각했지만 내연기관 수요는 예상보다 오래 유지되고 있다”고 말했다. 인공지능(AI) 데이터센터 비상발전기에 사용되는 대형 엔진용 피스톤 수요 증가도 새로운 기회로 꼽았다.
디와이피는 피스톤 사업을 기반으로 배터리와 방열모듈, 수소연료전지, 경량 샤시 부품으로 포트폴리오를 넓히고 있다. 지난해 220억원이었던 신사업 매출은 올해 약 290억원으로 증가할 전망이다. 전체 매출에서 차지하는 비중도 약 5%에서 6%로 높아진다.
회사가 제시한 올해 연결 매출 목표는 약 4800억원이다. 2030년에는 신사업 매출을 1000억원으로 확대해 전체 매출의 약 16%를 차지하도록 하고, 2035년에는 비중을 25~30%까지 끌어올릴 계획이다.
가장 먼저 성과가 나타나는 분야는 배터리 부품이다. 디와이피는 지난 7월부터 삼성SDI에 전기차용 캡 어셈블리를 공급하기 시작했으며 올해 4분기부터 본격적인 양산 매출을 기대하고 있다.
|
올해 상반기 디와이피의 연결 매출은 2474억원, 영업이익은 34억원을 기록했다. 물류비와 알루미늄 가격 상승, 신사업 선행투자 부담으로 수익성이 낮아졌다. 상반기 운송비는 전년 동기 42억원에서 69억원으로 증가했다.
측정·검사 장비와 공장 등 신사업 공통 인프라 투자는 올해 대부분 마무리될 예정이다. 홍 대표는 “2027년부터 선순환 구조에 진입하고 2028년부터 피스톤 사업의 수익성도 과거 수준으로 회복될 것으로 본다”며 “신사업 매출까지 올라오면 2029년부터 수익성 개선이 보다 뚜렷해질 것”이라고 내다봤다.
주주환원도 이어간다. 홍 대표는 이익을 임직원·주주·미래 투자에 각각 30% 안팎 배분하는 ‘3·3·3 원칙’을 경영 지론으로 제시했다. 그는 “신사업 투자로 이익의 30%를 모두 배당하지는 못했지만 매년 배당을 이어가기 위해 노력해왔다”며 “신사업이 궤도에 오르면 배당을 확대하고 보유 자사주의 소각도 검토할 것”이라고 말했다.