|
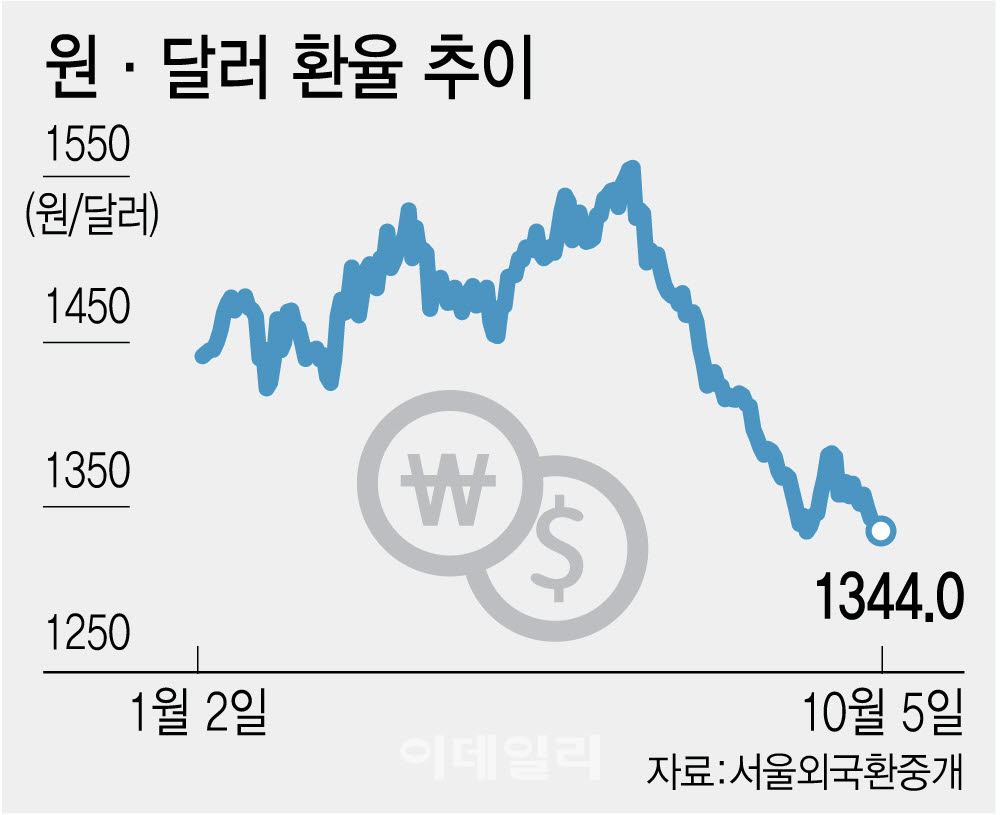
최근 환율은 달러·엔 환율 상승(엔화 가치 약세), 달러인덱스 상승 등에도 수출 호조와 수급 여건 개선 등에 힘입어 하향세를 이어가고 있다.
씨티은행은 이달 초 발간한 보고서에서 메모리 반도체 호황과 경상수지 흑자를 근거로 장기 환율 전망을 1400원에서 1250원으로 낮췄다고 밝혔다. 9월 무역수지 흑자는 499억달러로 사상 최대를 기록했다. 수출은 전년 동월보다 83.5%, 수입은 26.0% 늘었다. 씨티는 2026~2028년 경상수지 흑자가 국내총생산(GDP) 대비 연평균 22.2%에 이를 것으로 내다봤다. 반도체 수출은 올해 189%, 내년 46% 증가할 것으로 예상했다. 장기공급계약이 수출과 흑자의 지속성을 뒷받침한다는 설명이다.
씨티는 지난달 국내 외환시장에서 수출업체의 달러 매도가 외국인 주식투자자와 개인투자자의 자금 유출 압력을 웃돌았다고 분석했다. 대미 투자의 영향도 제한적일 것으로 봤다. 연간 최대 200억달러의 재원을 외환보유액 운용수익과 정부보증 외화채로 조달하기 때문이다.
다만 하락 속도에는 제동이 걸릴 수 있다. 씨티는 환율이 예상보다 빠르게 1250~1300원 아래로 떨어지면 외환당국이 현물환 시장에서 달러를 매입할 가능성이 있다고 판단했다. 당국이 속도조절과 함께 외환보유액을 확충하려 할 수 있다는 것이다. 이는 씨티의 시장 판단일 뿐, 정부나 한국은행이 특정 환율 수준을 방어선으로 제시한 것은 아니다.
무역 흑자만으로 환율이 계속 내려가지는 않을 것이란 신중론도 있다. DBS는 1일 보고서에서 수출 호조가 원화를 지지하겠지만 3분기 같은 강세가 반복되기는 어렵다고 봤다. 원화 가치 평가가 중립 수준에 이르렀고, 환헤지 물량이 줄면 포트폴리오 자금 유출이 늘 수 있다는 이유에서다. 골드만삭스는 지난 6월 환율이 1500원을 웃도는 상황에서 원화 가치가 과도하게 낮게 책정돼 있다면서, 환율 전망치를 △3개월 1460원 △6개월 1440원 △12개월 1420원으로 제시했다.
신한투자증권과 IBK투자증권 등 주요 증권사들은 국내 기업의 대미 직접투자(FDI) 구체화와 국민연금 및 개인 투자자의 해외 주식 투자 확대가 외환시장에서 지속적인 달러 매수 수요를 자극하고 있다고 지적한다. 경상수지로 들어온 달러가 국내로 환류되지 않고 해외 자산 매입으로 재유출되면서, 무역 흑자가 원화 절상으로 이어지는 고리가 약화되었다는 설명이다.
하건형 신한투자증권 연구원은 미국 고금리 유지에 따른 한미 금리 역전폭 확대와 국내 투자 부진이 고착화될 경우 장기 균형 환율을 1400원선으로 추산했다. 향후 환율 경로는 경상수지 흑자의 국내 유입 규모와 속도, 해외투자 유출 규모, 그리고 당국의 대응 속도에 좌우될 것으로 보인다.
|