




조호정 현대경제연구원 선임연구원이 27일 발표한 `국내 금융기관 부실현황 점검` 보고서에 따르면, 작년말 현재 국내 금융기관의 총 부실채권 규모는 38조 1000억원으로 2000년 이후 가장 많았다. 다만 부실채권 비율은 2.4%로 카드사태 당시보단 낮았다.
특히 저축은행의 부실규모는 6조 9000억원으로 카드사태(3조 9000억원)는 물론 외환위기(5조원) 당시보다 더 많았다. 손실흡수 능력을 나타내는 고정이하여신 대손충당금 적립비율도 카드사태와 비슷한 수준으로 떨어졌다.
대출부문별로는 중소기업과 부동산 PF대출이 크게 늘면서, 기업여신의 부실채권비율이 2008년 1.41%에서 작년말엔 2.55%로 급등했다.
업종별로는 건설업과 부동산 경기침체로 부동산 PF대출 부실이 계속 늘고 있는 것으로 나타났다. 실제로 전체 금융기관의 부동산 PF대출 연체율은 작년 9월말 12.8%로 전년말의 6.4% 대비 두 배나 높아졌다.
|
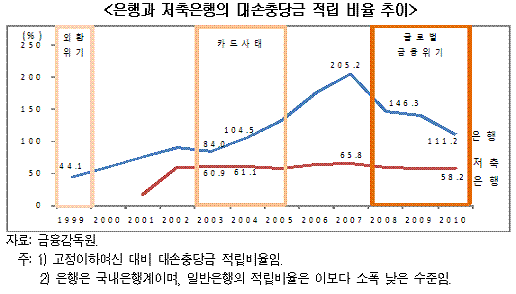
은행의 유동성을 나타내는 예금잔액 대비 대출잔액 비율(예대율)도 작년말 현재 112.5%로 외환위기(84%)와 카드사태(104%) 당시보다 높았다.
은행 원화예수금의 60%를 차지하는 정기예금의 단기화도 심화되고 있는 것으로 나타났다. 예대율 상승과 정기예금 단기화는 급격한 자금이탈에 그만큼 취약하다는 것을 의미한다.
다만 자본 적정성을 의미하는 자기자본비율(BIS)은 당시보다 개선됐다. 작년말 일반은행과 저축은행의 BIS비율은 각각 14.6%와 9.1%로 외환위기(11.8%, 9.0%)와 카드사태(12.1%, 7.0%) 당시보다 더 높았다.
저축은행의 경우 BIS 비율이 9.1%로 국제결제은행 권고기준인 8%보다는 높았지만, 하락세가 지속되고 있어 향후 더 악화될 가능성이 큰 것으로 나타났다.
조 연구원은 "국내 금융기관의 전반적인 건강상태는 외환위기, 카드사태 당시보다 양호했다"면서도 "최근 연체율이 높아지고 있는데다 손실흡수 능력도 약화되고 있어 저축은행에서 시작된 부실이 빠르게 전이될 가능성이 높다"고 평가했다.
따라서 "저축은행을 포함한 전체 금융권의 부실채권 관리방안을 마련하고, 건전성 감독을 강화해야 한다"며 "장기 거치성 예금에 대한 세제혜택을 확대해 예금의 단기화도 예방해야 한다"고 말했다.




