




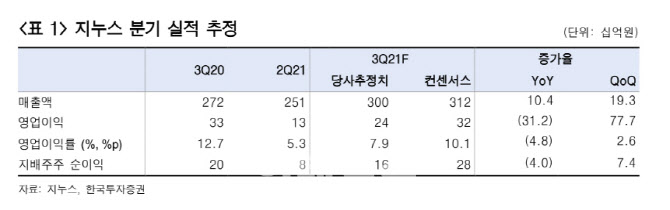
김명주 한국투자증권 연구원은 이날 보고서에서 “올해 3분기 지누스 연결 매출액은 2999억원으로 전년 동기 대비 10% 증가할 것이나 영업이익은 237억원으로 31% 감소할 것으로 추정된다”며 “매출과 영업이익 모두 시장 컨센서스를 하회할 것”이라고 말했다.
이어 “컨센서스 하회 이유는 글로벌 물류 대란 지속과 원자재 가격 상승 때문”이라며 “1~2분기에 매입된 원자재는 2~3분기에 지누스의 매출 원가로 반영되며 주요 원자재 중 하나인 철강 가격은 올해 지속 상승했다. 올해 2분기 55% 수준이었던 직수입(DI) 비중은 60% 수준으로 소폭 높아졌을 것으로 추정한다”고 설명했다.
|
이어 “미국 내 중저가 매트리스 공급 감소에 따라 지누스의 미국 공장 가동을 통한 생산 가능량 증가는 즉각적으로 매출로 이어질 것”이라고 덧붙였다.
김 연구원은 “지누스의 2022년 주가수익비율(PER)은 10.3배로 상장 후 밸류에이션이 가장 낮다”며 “미국 내 피어(퍼플, 템퍼)뿐 아니라 한국 가구 기업(에이스, 한샘, 리바트)과 비교해도 싸다”고 말했다.
그는 “올해 철강 가격은 2019년 대비 40% 이상 올랐고, 이는 상반기 실적 부진 요인 중 하나였다. 제조원가 중 철강 비중을 20% 가정시 철강 가격 상승에 따른 전체 제조 원가 상승이 8% 수준으로 추정된다”며 “4분기부터는 1~2분기때 진행한 판매 제품 가격 인상분이 실적이 반영돼 원가 부담을 상쇄할 것”이라고 추정했다.
글로벌 물류대란은 여전히 리스크 요인이나 물류대란 해결시 주가는 빠르게 회복할 것이란 판단이다.




