|
앞서 디지털대성은 2019학년도 19패스 출시로 인한 실적 개선 기대감으로 2019년 초부터 3개월 만에 주가가 3배 가까이 상승한 바 있다. 현재 디지털대성의 수능 인강 시장 내 높아짐 점유율과 가격 인상 구간에 진입한 점 등을 고려하면 높아진 이익 레벨에 멀티플 상승이 동시에 이뤄질 수 있다는 분석이다. 한 연구원은 “지난해 주가 랠리 이상의 역사적인 신고가가 기대된다”고 말했다.
교육 업체 성장성과 관련해 학령인구 감소가 발목을 잡는다는 지적이 많지만 앞으로 8년 이상은 고등학생 학령인구가 130만명대를 유지하면서 과도한 밸류에이션 디스카운트도 해소될 것으로 전망했다. 대학 입시에서 정시 비중이 확대되고 있는 추세도 인강 시장에 긍정적으로 작용할 것으로 보인다.
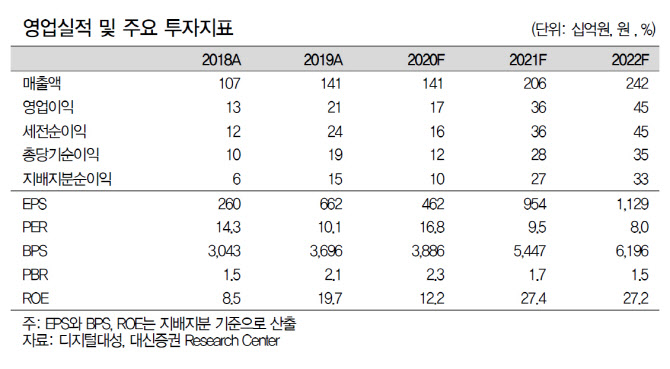
대신증권은 2021년 디지털대성의 매출액을 올해보다 46% 증가한 2060억원, 영업이익은 116.8% 증가한 358억원을 기록할 것으로 내다봤다. 이러닝사업부 매출액이 37.2% 증가한 1163억원을 기록할 것으로 예상했고 합병된 강남대성기숙학원 매출액 반영에 따른 외형 확대도 기대했다.
한 연구원은 “2022년에는 한우리의 구독 플랫폼 서비스 실적, 2023년에는 베트남 채드윅 국제학교 실적이 추가될 예정”이라며 “이러닝사업부 성장세에 신규 사업 실적 반영으로 확실한 이익 레벨업이 예상된다”고 덧붙였다.