




|
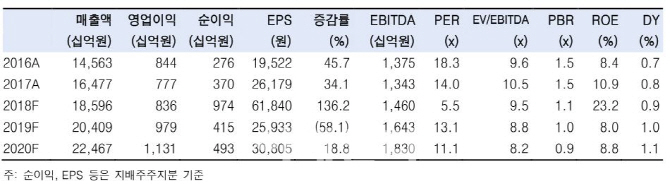
17일 이경주 한국투자증권 연구원은 “CJ제일제당의 4분기 매출액과 영업이익이 각각 전년 동기 대비 13.0%, 17.1% 증가할 것”이라며 “이는 기존 기대치와 유사한 수준”이라고 예상했다. 이어 “가공식품 보다는 바이오와 해외사료 부분의 기대감이 크다”며 “가공식품은 비용 부담이 커졌지만 바이오의 실적 개선과 해외 사료의 실적 개선세 유지가 예상된다”고 말했다.
구체적으로 2018년 가공식품의 매출액은 회계 기준 변경 영향을 제거하면 전년대비 14% 증가할 것으로 내다봤다. 하지만 가공식품의 영업이익률은 2017년 9.1%에서 2018년 8.2%로 하락했을 것으로 추정했다.
영업이익률 하락은 투자로 인한 비용 증가 때문이다. 지난해 11월부터 진천공장에 9000억원이 투입됐고, 이로 인한 감가상각비가 연 400억원씩 발생하게 된다. 또 새로 출시되는 신제품들의 브랜드 마케팅에 프로모션 비용이 들어갈 것으로 보인다. 투자가 과도하다는 우려도 있지만 시장 성장률을 웃도는 가정간편식(HMR) 판매 증가율이 긍정저인 부분이란 분석이다.
지난해 CJ 대한통운 이후 최대 빅딜로 꼽히는 미국 쉬완스 인수 비용 축소도 고려해볼만하다는 지적이다. 이 연구원은 “현재 80%를 인수 계획 중인 쉬완스의 지분율을 이보다 낮춘다면 주가에 긍정적”이라며 “스완스는 소비자의 기호, 문화, 사회적 시스템이 상이한 미국업체이므로 초기 지분율을 낮추는 것이 위험축소 차원에서 긍정적”이라고 강조했다.




