18일 금융감독원이 국회 정무위원회 소속 신동욱 국민의힘 의원실에 제출한 자료에 따르면 올해 상반기 5대 은행(KB국민·신한·하나·우리·NH농협)의 이상거래탐지시스템(FDS)을 통한 금융사기 의심거래 탐지 건수는 총 55만2831건으로 집계됐다. 이 가운데 이체 지연 등 임시조치가 이뤄진 건수는 6만7272건으로 전체의 12.2%에 그쳤다. 탐지된 거래 10건 중 약 9건은 임시조치로 이어지지 않은 셈이다.
|
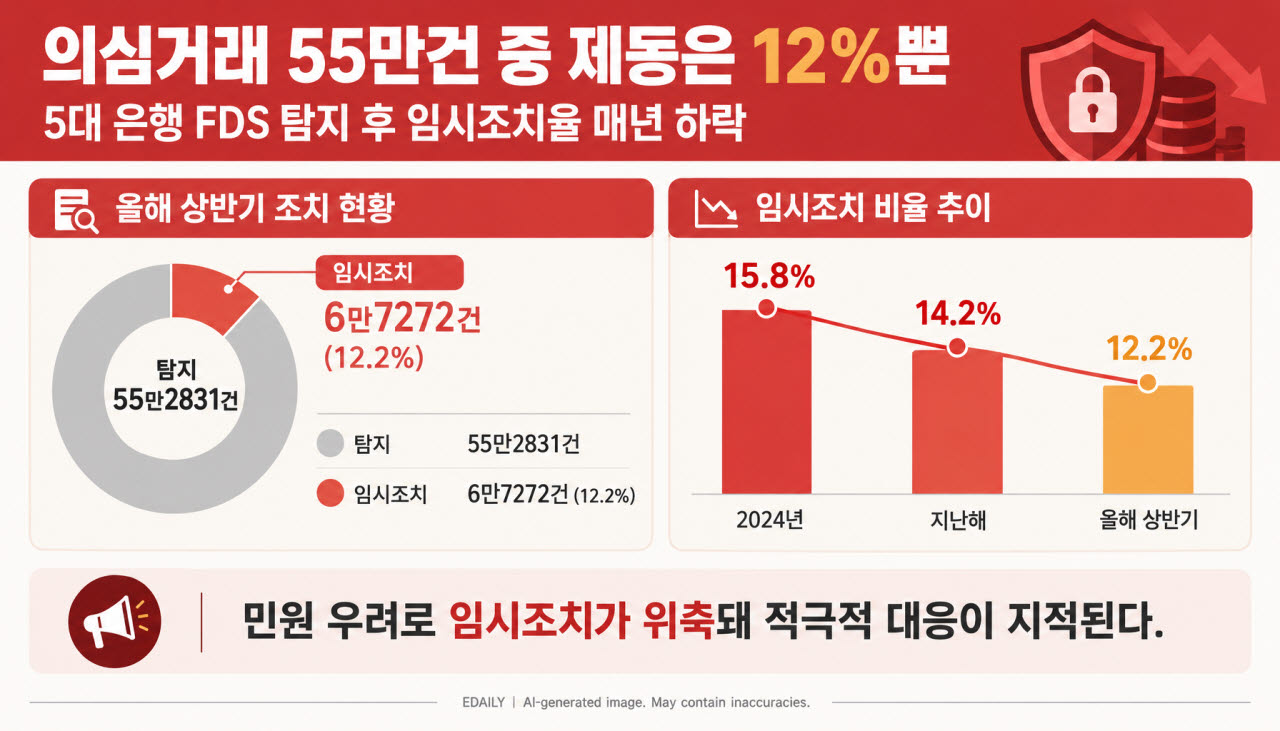
하지만 FDS 탐지 이후 임시조치까지 이뤄지는 비율은 최근 다시 낮아지고 있다. 2024년에는 FDS 탐지 건수 79만6492건 중 12만5487건(15.8%)에 임시조치가 이뤄졌지만 지난해에는 111만4575건 중 15만7810건(14.2%)으로 비율이 낮아졌다. 올해 상반기에는 12.2%로 더 떨어졌다. 과거 2~3%대에 머물던 임시조치 비율이 10%대로 높아진 것은 긍정적이지만 최근 다시 하락세를 보이고 있는 것이다.
금융당국은 은행들이 고객 민원 등을 우려해 임시조치에 보수적으로 접근하는 경향이 있다고 보고 있다. 정상거래를 제한할 경우 고객 불편과 민원이 발생할 수 있어 의심거래를 탐지하고도 실제 거래 제한에는 신중한 태도를 보인다는 것이다.
금감원 관계자는 “FDS는 금융사기를 걸러내는 가장 일선의 방어선인 만큼 탐지뿐 아니라 임시조치도 더욱 과감하게 할 필요가 있다”며 “은행이나 금융기관 입장에서는 민원이 발생할 수 있어 보수적으로 접근하는 경우가 있다”고 말했다. 이어 “당국 차원의 은행 현장 조사를 강화해 대응 현황을 더욱 직접적으로 들여다봐야 할 것”이라고 제시했다.
물론 FDS에 탐지된 거래가 모두 금융사기는 아니다. 정상거래도 이상 징후로 분류될 수 있는 만큼 탐지된 거래마다 임시조치를 시행할 필요는 없다. 다만 금융당국은 금융사기 피해를 막기 위해 위험성이 높은 거래에 대해서는 더욱 적극적인 조치가 필요하다는 입장이다.
특히 거래 제한을 해제하는 과정에서도 신중한 판단이 필요하다. 사기범이 피해자에게 거래 제한을 풀도록 요구할 가능성이 있는 만큼 충분한 확인 없이 송금을 허용하면 피해금이 빠져나갈 수 있기 때문이다.
해외에서는 금융회사의 사기 예방 책임을 강화해 적극적인 대응을 유도하고 있다. 영국은 2024년 10월부터 고객이 사기범에게 속아 직접 송금을 승인한 APP(Authorized Push Payment) 사기에 대해 금융회사가 일정 한도 내에서 피해금을 배상하도록 의무화했다. 원칙적으로 송금 은행과 수취 은행이 배상책임을 절반씩 부담하도록 해 금융회사가 사기거래를 사전에 탐지하고 차단할 유인을 높인 것이다.
영국 금융당국인 지급시스템규제기관(PSR)이 지난해 10월 발표한 자료에 따르면 의무배상제도 시행 이후 첫 9개월인 2024년 10월부터 2025년 6월까지 APP 사기 피해 배상 청구는 12만6000건으로 전년 같은 기간보다 약 15% 감소했다. PSR은 금융회사들이 사기거래를 사전에 발견하고 차단하는 노력을 강화한 결과라고 평가했다.