|
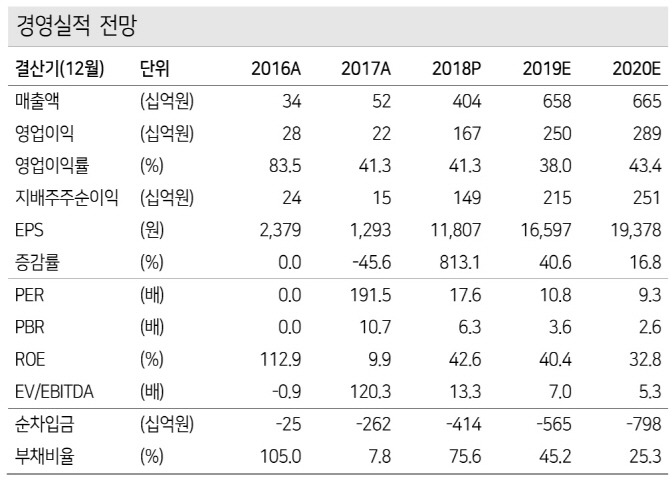
따라서 주가도 단기적인 조정세가 나타날 것으로 예상한다며 목표가를 기존 26만원에서 24만원으로 하향 조정했다. 투자의견은 ‘매수’를 유지했다.
이경일 케이프투자증권 연구원은 “1분기 매출은 전년보다 92% 증가한 1451억원을 기록할 전망이지만 영업이익은 9% 하락한 307억원을 나타내 컨센서스를 밑돌 것으로 예상한다”며 “영업이익 추정치가 전망치를 밑돈 이유로는 검사M 일본 출시 관련 마케팅비 증가와 임직원 인센티브 지급에 따른 것으로 분석할 수 있다”고 설명했다.
검사M의 일본 출시로 3월부터 TV커머셜을 동반한 마케팅이 본격화되면서 1분기 광고비는 전년 대비 173% 급증한 287억원까지 확대할 것으로 전망했다. 또한 1분기 약 90억원의 인센티브 지급으로 1분기 인건비는 전년 대비 273% 증가한 365억원을 기록할 것으로 내다봤다.
이 연구원은 “1분기 실적 하향에도 긍정적인 투자 시각을 유지하는 이유는 검은사막 콘솔 버전과 검사M의 일본 서비스 호조 때문”이라며 “검은사막의 성공적인 서비스 지역 확대와 플랫폼 확장은 앞으로 출시예정인 프로젝트K와 프로젝트V를 통한 계단식 성장을 견인할 전망”이라고 언급했다.
이어 그는 “검은사막 콘솔 버전은 출시 초기 서버 10개로 오픈해 현재 22대까지 증설한 상태”라며 “검사M은 일본 내 매출 10위권에 안착했고 중국 외자판호 재개 시 큰 폭의 밸류에이션 리레이팅을 할 수 있을 것으로 예상한다”고 덧붙였다.