|
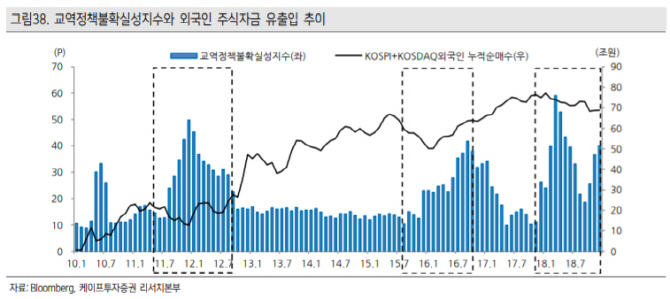
윤영교 케이프투자증권 연구원은 14일 보고서에서 “최근 투자심리 붕괴 원인은 무역분쟁으로, 미국이 중국을 강하게 압박할 수 있는 선결조건이자 근거는 미국 경제가 좋을 것이라는 전망이었다”면서 “2018년 하반기부터 발표되는 경제지표나 기업지표가 미묘한 균열의 조짐이 보이고 있다는 점에 주목해야 한다”고 말했다.
도널드 트럼프 미국 대통령은 빠른 시일내에 무역분쟁을 종식할 것이라는 전망이다. 윤 연구원은 “트럼프 대통령의 지지기반인 제조업 부문 고용 환경이 악화될 조짐을 보이고 있다”며 “트럼프 대통령이 선택할 수 있는 옵션은 이제 그리 많지 않아 최대한 빠른 시일 내에 무역분쟁을 끝내고 연준과 함께 경기부양에 나설 것”이라고 내다봤다.
연준 역시 금리 인상 완화 기조를 더욱 확실히 할 것이란 판단이다. 윤 연구원은 “연준의 정책 결정 원칙과 고용, 물가를 비롯한 미국 경제 상황 등을 비춰볼 때 올해 정책스탠스의 완화적 기조는 점점 더 강화될 것”이라며 “경기가 둔화되더라도 금리인상을 단행할 수 있는 근거는 자산버블인데 현재는 이 리스크가 미미한 상황이라 버블 방지보다는 자산시장 침체 방지에 주안점을 둘 것”이라고 짚었다.
따라서 수급 회복 등에 초점을 맞춘 투자전략이 필요하다는 조언이다. 윤 연구원은 “주식자산에 대한 자금 유입이 전개된다면 한국 주식시장에서는 대형주가 우선적으로 시장 반등을 주도할 가능성이 높다”며 “중장기적으론 미국 경제정책의 선회에 직간접적인 수혜가 예상되는 업종(소재, 산업재)의 점진적인 비중확대를, 단기적으론 수급 환경 개선(반도체)과 이익률 개선 기대감이 먼저 떠오를 것으로 예상되는 업종(소재>산업재) 비중을 확대하는 게 좋다”고 말했다.
반도체의 경우 이익 전망은 밝지 않지만 낙폭이 과도하게 큰 데다 무역분쟁이 해소되면 한국 수출환경 악화에 대한 우려가 완화되기 때문이다. 소재와 산업재는 모두 비중을 확대하는 것이 좋지만, 특히 최근 주가흐름이 상대적으로 부진하고 자본대비 이익률이 낮아진 소재(화학,철강) 부문이 산업재보다 먼저 두각을 나타낼 것이란 전망이다.