|
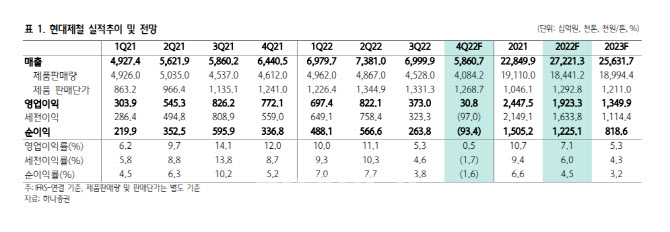
현대제철은 지난해 4분기 별도 매출액은 5조2000억원, 영업이익은 160억원으로 지난해 같은 기간보다 각각 9.5%, 97.8% 감소할 것으로 추정했다. 무엇보다 전방산업 수요 둔화와 당진제철소 부분 파업 영향으로 판매량이 당초 예상을 크게 하회하는 408만톤(t)에 그치며 고정비 부담이 크게 확대될 것으로 분석했다. 특히 수요 둔화로 봉형강과 판재료 모두 스프레드 축소를 예상했다. 봉형강의 경우 t당 1만원, 판재류는 3만원의 스프레드가 줄어들 것으로 전망했다.
그는 “포항 태풍 피해에 따른 300억원 규모의 복구 비용을 비롯해 에너지 비용 또한 큰 폭으로 상승, 전체 수 익성 악화의 원인으로 작용할 것”이라고 짚었다.
다만 1분기 판매량은 일부 회복될 전망이다. 그는 “당진제철소 파업에 따른 일부 공정 휴업이 이미 정상 가동된 상황으로 1분기 현대제철의 판매량은 470만t이 예상된다”고 말했다.
하지만 내수가 여전히 부진한 상황으로 판재류와 봉형강류 모두 4분기대비 스프레드 확대 가능성은 제한적이라 판단했다.
그는 “최근 정부가 1분기 전기요금을 9.5% 인상할 것이라고 발표한 상황으로 지난 4분기에 이어 올해 1분기에도 에너지 비용 상승 부담이 확대될 것으로 예상된다”고 말했다.