|
금리 급등은 기존 채권 투자자에게는 악재다. 채권 금리와 가격은 반대로 움직이기 때문이다. 실제 미국 채권시장의 대표 지수인 블룸버그 미국 종합채권지수(US Aggregate Bond Index)는 지난 16일까지 올해 1.6% 하락했다.
하지만 신규 투자자에게는 금리 상승이 오히려 투자 매력을 높인다. 지금 10년물 국채를 매입해 만기까지 보유하면 향후 시장금리가 움직이더라도 매입 시점 기준 연 5% 안팎의 만기수익률을 기대할 수 있기 때문이다. 글로벌 금융위기 이후 좀처럼 보기 어려웠던 수준이다.
투자자들도 움직이고 있다. 모닝스타에 따르면 올해 1~8월 미국 채권형 뮤추얼펀드와 상장지수펀드(ETF)에는 6250억달러(약 867조4400억원)가 순유입됐다. 모닝스타가 관련 통계를 집계하기 시작한 2010년 이후 같은 기간 기준 최대 규모다. 핌코와 뱅가드 등 대형 자산운용사들은 주식에서 채권으로 투자 포트폴리오를 재조정하는 움직임이 이어지면서 채권시장으로의 자금 유입이 더욱 빨라질 것으로 보고 있다.
약 170억달러를 운용하는 리버프런트 인베스트먼트그룹의 케빈 니컬슨 글로벌 채권 최고투자책임자(CIO)는 “특히 지난 15년 이상 주식에 집중해온 투자자들이 자금을 투입하기에 매력적인 금리 수준”이라고 말했다. 이 회사는 단기 채권 투자를 늘린 데 이어 장기물 매입도 검토하고 있다.
|
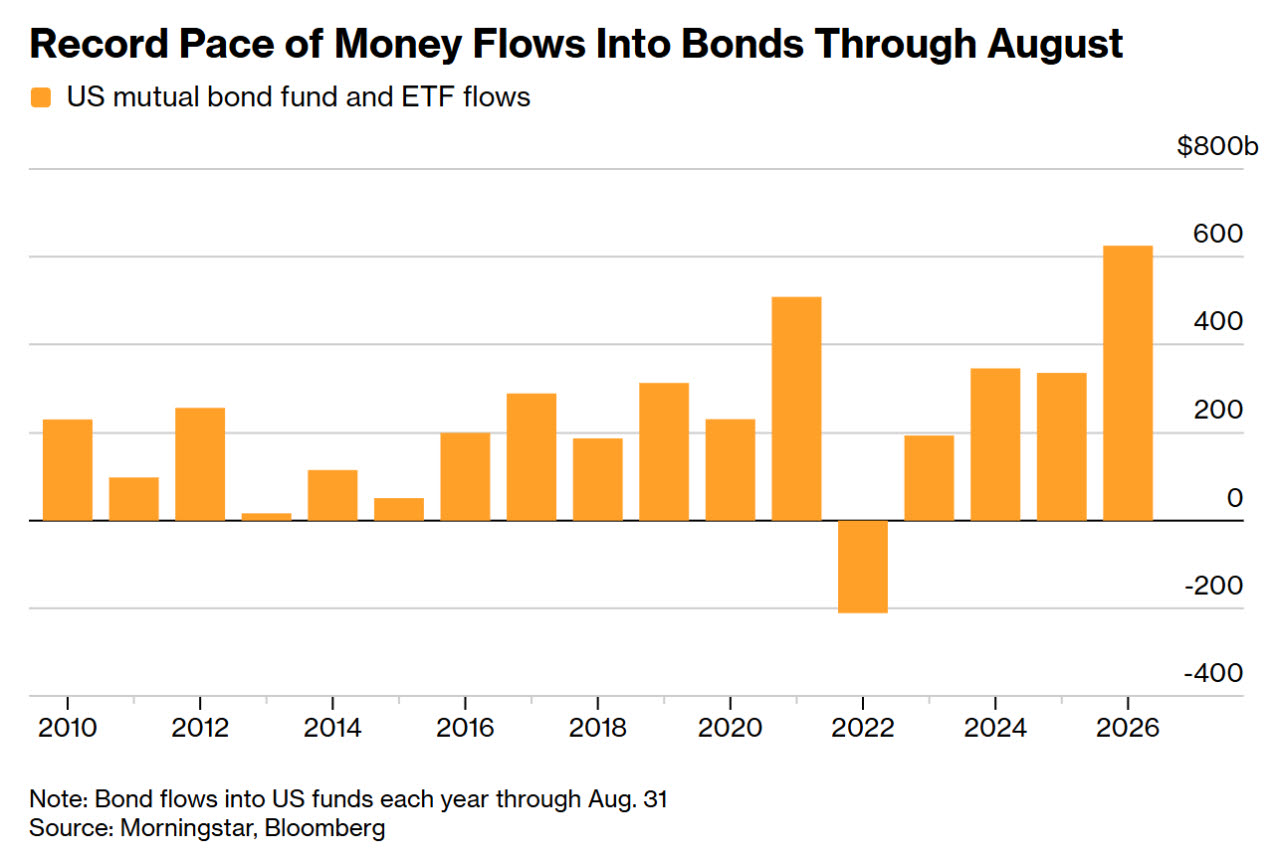
데일립 싱 PGIM 수석 글로벌 이코노미스트는 “이 정도 규모의 자금이 채권으로 유입되고 있다는 것은 분명 고무적”이라며 “기록적인 회사채 발행이 같은 자금을 놓고 경쟁하고 있음에도 현재 금리 수준에서는 미 국채 발행 물량이 매력적”이라고 평가했다.
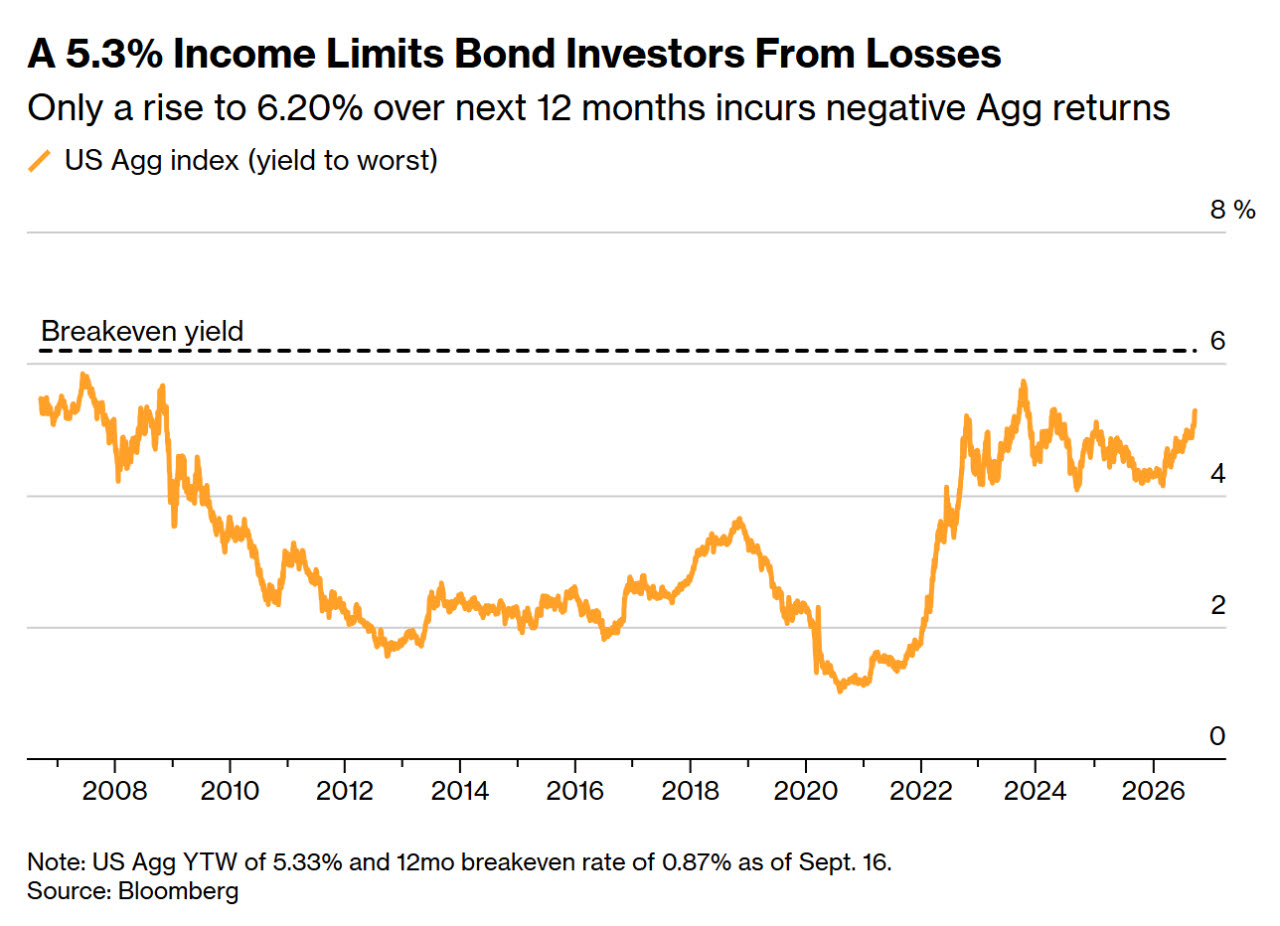
회사채를 포함한 채권시장 전반에서도 수익률은 크게 높아졌다. 블룸버그 미국 종합채권지수의 최저수익률(Yield-to-Worst)은 지난 2월 4.15%에서 현재 5.3%까지 상승했다. 발행자의 조기상환 가능성 등을 감안해 투자자가 얻을 수 있는 가장 낮은 연환산 수익률을 계산한 지표다.
이는 초안전자산으로 꼽히는 머니마켓펀드(MMF)와 비교해도 매력적인 수준이다. 연준의 이번 금리 인상 전 MMF의 평균 수익률은 약 3.4%였다. 10년물 국채금리와 스탠더드앤드푸어스(S&P)500 기업들의 내년 예상 배당수익률 간 격차도 블룸버그가 집계한 약 20년간의 자료에서 가장 큰 수준으로 벌어졌다.
매트 브레즈니에프스키 뱅가드 채권 고객 포트폴리오 관리 책임자는 “채권이 돌아왔고 이자수익도 돌아왔다”며 “5%는 통상 시장의 관심이 본격적으로 모이기 시작하는 수익률 수준”이라고 말했다.
높은 이자수익은 향후 금리가 추가 상승할 경우 발생할 채권가격 하락을 완충하는 역할도 한다. 현재 수익률 수준을 감안하면 블룸버그 미국 종합채권지수에 지금 투자할 경우 향후 1년간 이 지수의 최저수익률이 약 6.2%까지 상승해야 이자수익을 포함한 전체 수익률이 마이너스로 돌아선다는 계산이다. 마이클 커질 핌코 선임 포트폴리오 매니저는 “현재 수준에서 매수하는 투자자에게는 금리가 더 오르더라도 상당한 완충 여력이 있다”고 설명했다.
|
그럼에도 5%대로 올라선 수익률 자체가 채권 투자의 손익 구조를 바꾸고 있다는 게 월가의 판단이다. 특히 은퇴를 앞둔 베이비붐 세대를 중심으로 성장주보다 안정적인 현금흐름을 제공하는 채권과 배당주로 자산을 옮기는 움직임도 이어지고 있다. 셸리 안토니에비치 미국 자산운용협회(ICI) 수석이코노미스트는 “베이비붐 세대가 성장주에서 채권과 배당주처럼 안정적인 현금흐름을 제공하는 투자자산으로 이동하는 인구구조적 사이클은 여전히 진행 중”이라고 말했다.