|
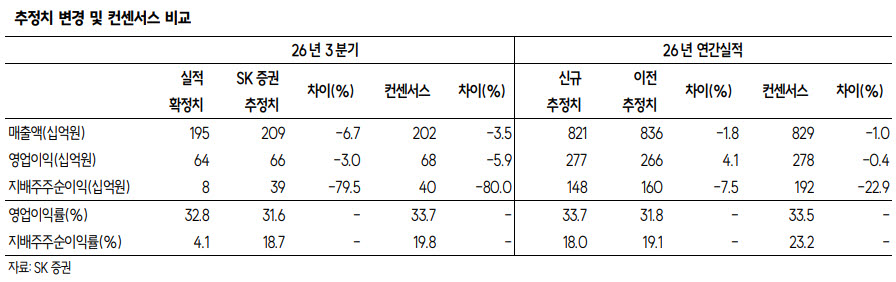
수퍼네이션과 팍시게임즈 매출은 마케팅비 조절 영향으로 각각 2.8%, 10.7% 감소했다. 그러나 9월부터 이익률이 빠르게 회복되고 있다. DTC 매출 비중은 전분기보다 6.1%포인트 상승한 53.6%를 기록했다. 이에 따라 플랫폼 수수료는 28.8% 감소하며 구조적인 비용 절감 효과가 나타났다.
DTC 비중은 추가로 확대될 여지가 있다는 분석이다. 올해 1분기 38.7%에서 3분기 53.6%까지 상승했지만 더블유카지노의 DTC 비중은 30%대로 더블다운카지노의 60% 수준보다 낮다. 안드로이드 앱 결제 전환이 추진되면서 추가적인 비중 확대가 가능할 것으로 전망했다.
신사업은 외형 성장보다 수익성 개선에 초점을 맞추고 있다. 캐주얼 게임 사업은 마케팅 효율화로 9월부터 15~20% 수준의 영업이익률을 기록했다. 아이게이밍 역시 비용 최적화를 통해 손익분기점 수준까지 회복했다. 내년에는 두 사업 모두 매출 성장과 수익성 개선이 동시에 나타날 것으로 예상했다.
DDI 완전자회사화도 기업가치 개선 요인으로 꼽았다. 더블유게임즈는 공개매수를 통해 DDI 잔여 지분 32.95%를 인수할 계획이다. 이를 통해 연간 약 600억원의 순이익을 내재화할 수 있을 것으로 전망했다. 금융비용을 고려하더라도 주당순이익(EPS) 개선 효과가 기대되며, 중복상장 해소에 따른 지배구조 할인 축소도 긍정적이라는 평가다.
남 연구원은 “향후 DDI가 보유한 현금을 활용한 인수합병(M&A)과 주주환원 정책이 추가적인 기업가치 재평가의 변수가 될 것”이라고 내다봤다.