|
금값 하락에 따른 장기종업원 급여 충당금 환입 효과 94억원이 반영됐음에도 원부재료비와 물류비 상승으로 국내 사업의 수익성이 예상보다 부진했다. 영국 주요 유통채널 입점 지연과 직수출 전환에 따른 해외 사업의 실적 부진도 영향을 미쳤다.
국내 사업 매출은 전년 동기 대비 5% 증가했지만 영업이익률은 1.9%포인트 하락했다. 주력 제품 가격 인상과 라면 수출 증가, 충당금 환입 효과에도 원부재료비와 물류비 부담을 상쇄하지 못했다.
해외 사업 매출은 전년 동기 대비 11% 증가했으며 영업이익률은 2.0%포인트 개선됐다. 유럽 매출이 기대에 미치지 못했지만 신라면 브랜드를 중심으로 주요 지역의 판매량이 늘고 미국 법인의 매출 에누리가 축소되면서 전년 동기 대비 실적이 개선됐다.
박 연구원은 “원부재료비·물류비 상승 부담으로 국내 사업의 수익성이 예상보다 부진했고, 영국 주요 채널 입점 지연과 직수출 전환 등의 영향으로 해외 사업의 매출과 이익이 예상보다 부진했다”고 분석했다.
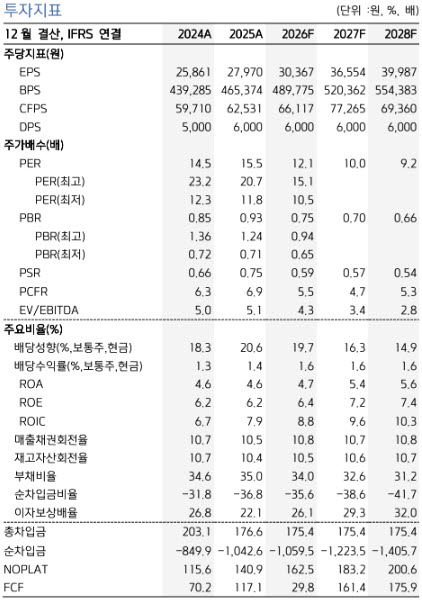
4분기에도 수익성 부담이 이어질 것으로 예상했다. 키움증권은 농심의 4분기 연결 영업이익이 391억원으로 전년 동기 대비 16% 증가할 것으로 전망했다. 3분기에 반영된 일회성 수익이 사라지는 데다 영국 매출 회복 지연과 미국 법인의 판촉비 확대 영향으로 영업이익률은 4.2%를 기록하며 전분기 대비 하락할 것으로 추정했다.
해외 매출은 내년 1분기부터 점차 회복될 것으로 내다봤다. 녹산 수출 공장 가동과 영국 매출 회복이 해외 매출 반등을 이끌 것이라는 분석이다.
박 연구원은 “내년 1분기부터는 녹산 수출 공장 가동 및 영국 매출 회복 등이 나타나면서 해외 매출이 점차 반등할 것으로 기대된다”고 밝혔다.
중장기적으로는 제품 가격 인상 여부가 수익성 개선의 핵심 변수로 꼽혔다. 농심은 주요 해외법인에서 가격을 인상할 여력이 있고, 국내에서도 밀가루 등 핵심 원재료 가격이 추가로 상승할 경우 가격 전략에 변화가 나타날 수 있다는 분석이다.
박 연구원은 “중기적으로는 가격 인상 여부가 중요할 전망이다”라며 “주요 해외법인에서 가격을 인상할 여력이 있고, 국내도 밀가루 등 핵심 원재료의 단가 인상이 나타난다면 가격 전략에 변화가 나타날 수 있을 것”이라고 분석했다.
키움증권은 농심에 대한 투자의견 ‘매수(Buy)’와 목표주가 58만원을 유지했다. 박 연구원은 “원부재료비 및 물류비 상승 부담을 해외 판매량 성장과 가격 인상 등으로 방어하면서 안정적인 이익 성장 흐름이 지속될 것으로 전망된다”고 밝혔다.