|
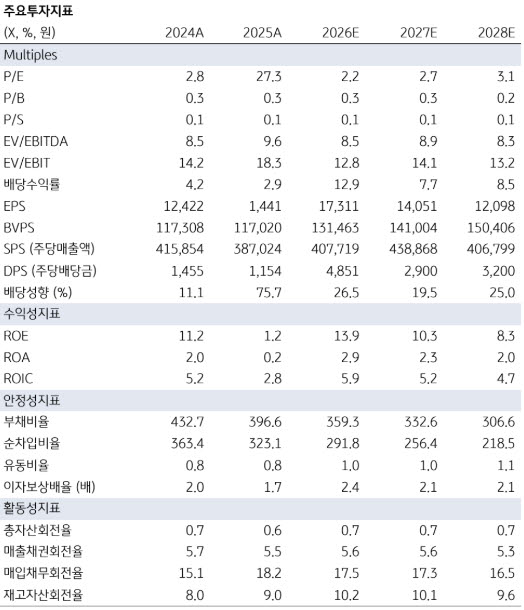
실적 개선은 해외 광구 자회사들이 주도했다. 별도 기준 영업이익은 2653억원으로 올해 적정투자보수가 축소된 영향으로 전년 동기 대비 10.9% 감소했다. 반면 주요 해외 광구의 영업이익은 전년 동기 대비 288.9% 증가하며 연결 실적 개선을 이끌었다.
호주 글래드스톤 액화천연가스(GLNG) 광구는 올해 2분기 이후 수익성이 개선됐다. 특히 지난해부터 본격적인 생산을 시작한 캐나다 광구는 생산량 증가와 유가 상승에 힘입어 3분기 영업이익 2454억원을 기록했다.
모잠비크와 호주 프렐류드(Prelude) 광구도 판매가격 상승에 힘입어 예상보다 높은 이익을 거뒀다. 3분기 평균 동북아시아 액화천연가스(LNG) 현물가격 지표인 JKM 가격이 86.7% 상승한 점도 수익성 개선에 기여했다.
정 연구원은 “시장 기대를 넘어선 실적은 연결 자회사들로부터 발생했다”며 “주요 광구들의 영업이익은 전년 동기 대비 288.9% 개선되면서 이익 증가세를 견인했다”고 분석했다.
그러나 높아진 유가가 국내 사업에는 부담으로 작용할 것으로 전망했다. 중동 지역의 지정학적 불확실성이 해소되지 않으면서 유가가 과거보다 높은 수준을 유지하고 있기 때문이다.
정 연구원은 “높아진 유가 및 천연가스 가격은 해외 광구들의 실적 증가에는 기여할 전망”이라면서도 “국내 사업 부문에서의 미수금 회수에는 차질 발생이 불가피하다”고 진단했다.
국내 LNG 도입단가는 지난 5월부터 다시 전년 동기 대비 상승하면서 원료비 부담이 커지고 있다. 반면 민수용 도시가스 요금은 동결된 상태여서 한국가스공사의 미수금은 13조8000억원으로 재차 증가했다.
미수금은 한국가스공사가 도시가스 요금에 반영하지 못한 원료비를 향후 회수할 금액으로, 누적 규모가 커질수록 자금 부담이 확대될 수 있다.
동절기에 접어들면서 원료비 변동을 도시가스 요금에 반영하는 원료비 연동제 시행도 당분간 어려울 것으로 예상했다. 이에 추가적인 미수금 누적과 현금흐름 악화가 불가피하다는 분석이다.
정 연구원은 “동절기에 진입하면서 당분간 원료비 연동제의 시행이 어려워진 가운데, 추가 미수금이 누적되면서 현금흐름도 악화될 전망”이라고 밝혔다.
KB증권은 한국가스공사에 대한 투자의견 ‘매수(Buy)’를 유지하고 목표주가를 4만5000원으로 2.3% 상향 조정했다. 높아진 유가 수준과 예상보다 높은 해외 광구 자회사의 생산성을 반영한 것으로, 최근 종가 대비 상승여력은 20.0%로 제시했다.
목표주가는 현금흐름할인(DCF) 방식으로 산출했고, 12개월 선행 주당순자산가치(BVPS) 기준 주가순자산비율(PBR) 0.33배에 해당한다.