|
백 연구원은 챗GPT 모델을 훈련하고 실행하기 위해서는 대규모 데이터 저장 장치가 필요하다는 점에 주목했다. 현재 마이크로소프트 애저가 이를 지원하고 있고, 향후 시장 확대로 인한 여타 글로벌 클라우드 공급사의 투자 또한 증가할 개연성이 높다고 판단했다. 또 연산 속도·능력 향상은 그래픽처리장치(GPU) 수요 증가를 수반할 것으로 내다봤다.
아울러 북미 고객사 중심으로 사상 최대 수주잔고를 기록하고 있는 점도 긍정적으로 평가했다. 그는 “수주 물량 대응을 위한 신규 시설 투자 세트 업 스케줄이 당겨지고 있다”면서 “2023년 및 향후 실적 전망치가 지속적으로 상향될 것”이라고 말했다.
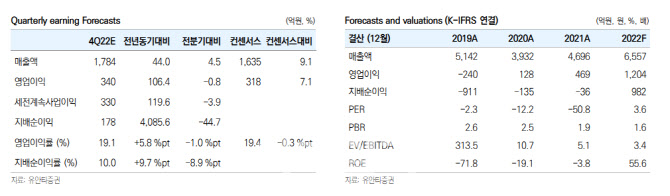
작년 4분기 실적은 어닝 서프라이즈를 기록할 것으로 내다봤다. 연결기준 예상 매출액과 영업이익은 각각 1784억원, 340억원으로 추정했다. 지난해 같은 기간보다 각각 44%, 106% 늘어나며 시장 컨센서스를 상회할 것으로 봤다.
그는 “연말 비수기임에도 불구하고 북미 고객 G사의 대규모 수주가 이어지며 전사는 견조한 실적을 기록할 것”이라고 설명했다. 이어 “영업이익 추정치는 일회성 특별 성과급 25억원을 가정해 반영했고 이를 제외한 연결 영업이익은 365억원으로 전분기 대비 성장을 기록하며 시장 성장을 아웃퍼폼 했다는 점이 긍정적”이라고 평가했다.
그는 특히 이스페타시스가 경쟁사와 비교해 현저한 져평가 국면이라고 짚었다. 올해 연결기준 매출액과 영업이익은 각각 7274억원, 1410억원으로 전년보다 각각 11%, 17% 증가할 것으로 추정했다. 이는 사상 최대 실적이다.
그는 “현 주가 기준 이수페ㅏ시스의 2023년 주가수익비율(PER) 멀티플은 3.9배로 절대 저평가 국면”이라며 “글로벌 고다층 기판(MLB) 공급업체들의 2023년 예상 실적 기준 평균 PER 멀티플이 13배에 달한다”고 말했다.