|
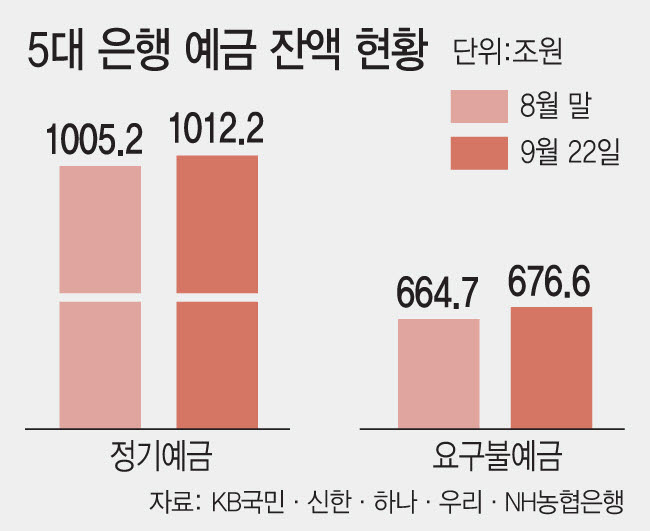
언제든 돈을 넣고 뺄 수 있는 요구불예금에도 자금이 몰렸다. 5대 은행의 요구불예금 잔액은 지난달 말 664조7300억원에서 이달 22일 676조5827억원으로 11조8527억원 늘었다. 정기예금과 요구불예금을 포함한 총수신 잔액은 2273조9184억원을 기록했다. 확정금리를 받으려는 자금뿐 아니라 향후 투자처를 찾기 위한 대기성 자금까지 은행으로 유입된 것으로 풀이된다.
반면 증시 매수 대기자금인 투자자예탁금은 100조원 아래로 내려왔다. 금융투자협회에 따르면 투자자예탁금은 지난 6월 4일 139조6948억원에서 이달 21일 98조1386억원으로 41조5562억원(29.7%) 감소했다. 같은 기간 신용거래융자 잔액도 줄었지만, 예탁금 감소 속도가 더 빨랐다. 다만 예탁금 감소분이 모두 은행 예금으로 이동한 것은 아니다. 주식 매수대금 결제와 해외주식·채권·단기금융상품 투자 등도 예탁금 감소에 영향을 줄 수 있다.
|
인터넷전문은행도 가세했다. 카카오뱅크는 전날 1년 만기 정기예금 금리를 연 3.60%에서 3.70%로 높였다. 자유적금은 자동이체 우대금리를 적용하면 최고 연 3.95%를 받을 수 있다. 시중은행과 인터넷은행의 예금금리 차이가 좁아지면서 고객 이탈을 막기 위한 금리 경쟁은 더욱 치열해질 전망이다.
수신 경쟁의 배경에는 시장금리 상승이 있다. 한국은행이 지난 7월과 8월 기준금리를 두 차례 올린 데 이어 미국 연방준비제도도 이달 정책금리를 0.25%포인트 인상했다. 은행채 1년물 금리는 지난 21일 연 3.9375%까지 올라 4% 진입을 앞두고 있다. 채권을 통한 자금 조달 비용이 높아지자 은행들이 상대적으로 안정적인 예금을 통해 필요한 자금을 확보하려는 것이다.
추가 금리 상승을 기대하는 고객이 만기가 짧은 예금을 선호하는 현상도 뚜렷하다. 지난 6월 말 예금은행의 6개월 미만 정기예금 잔액은 238조4000억원으로 1년 전보다 46조4000억원 증가했다. 전체 정기예금에서 차지하는 비중은 21.0%로 42개월 만에 가장 높았다. 반면 6개월 이상 1년 미만 잔액은 같은 기간 43조8000억원 줄었다.
예금금리 상승은 차주의 대출이자에도 영향을 미친다. 지난달 잔액 기준과 신잔액 기준 코픽스는 각각 0.05%포인트, 0.06%포인트 오른 3.05%, 2.71%를 기록했다. 5대 은행의 변동형 주택담보대출 금리도 지난 17일 연 4.29~6.29%로 한 달 전보다 하단이 0.19%포인트 상승했다. 이달 은행들이 예금금리를 일제히 올린 효과가 반영되면 다음 달 이후 코픽스와 변동형 대출금리의 상승 압력이 더 커질 수 있다.
은행권 관계자는 “시장금리가 오르고 증시 변동성이 커지면서 확정금리를 찾는 자금이 은행으로 이동하고 있다”며 “은행 간 고객 유치 경쟁까지 겹친 만큼 당분간 예금금리 상승과 수신 증가 흐름이 이어질 가능성이 크다”고 말했다.