|
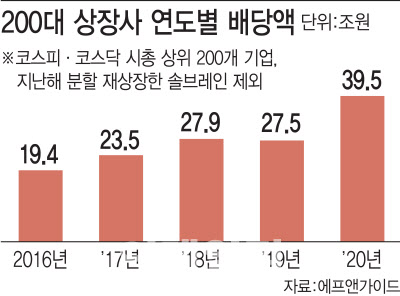
앞서 상장사들의 배당금은 매년 두자릿수 전후의 증가세를 보이다가 지난해 소폭 감소한 바 있다. 시총 상위 200개 종목의 배당금 추이를 보면 △2016년 19조 3882억원△2017년 23조 4939억원 △2018년 27조 8870억원 등 꾸준히 증가하다가 2019년엔 27조 4741억원으로 소폭 감소했었다. 당시 미·중 무역분쟁으로 인해 글로벌 경제 불확실성이 높아지자 기업들이 허리띠를 졸라맸었다.
당초 지난해 역시 배당금을 기대하긴 어렵다는 의견이 많았다. 코로나19가 닥치면서 기업들의 실적이 급감할 것으로 예상됐기 때문이다. 실제 코로나19로 고전한 기업도 적지 않다. 유가 급락으로 실적이 쪼그라들며 배당금을 전액 삭감한 S-OIL(010950)이 대표적 예다.
그러나 예상과 다르게 상장사들의 작년 영업이익은 전년 대비 5.7% 증가한 130조 1464억원을 기록하면서 여유가 생겼다. 시총 상위 종목들 중에 코로나19로 인해 수혜봤던 기업들이 포진해 있었던 까닭이다. 물론 삼성전자(005930)가 특별배당으로 나홀로 전년대비 10조 7188억원씩이나 배당금을 늘린 게 주효하긴 했다. 하지만 삼성전자를 제외한 상장사들 역시 총 1조 3492억원의 배당을 늘렸다. LG화학(051910)이나 엔씨소프트(036570)와 같이 코로나19로 인해 수혜를 봤던 종목들 역시 영업이익이 증가했고 이를 배당으로 환원한 까닭이다.
이에 따라 배당수익률도 높아졌다. 코스피200 보통주 현금배당수익률은 추정치는 2.127%로 전년 1.81%에 비해 높아졌다. 한국은행이 집계한 1월 은행 1년 만기 정기예금 금리 0.97%를 두배 이상 웃돈다.
시장에서는 상장사들의 주주가치 제고 움직임이 배당확대로 이어졌다고 분석한다. 성태윤 연세대 경제학부 교수는 “과거 한국 기업들이 ‘코리아 디스카운트’라고 불리며 기업가치가 낮게 평가됐던 원인 중 하나가 배당이 적다는 점이었다”며 “지난해 이익이 늘었던 상장사들이 이런 비판을 반영하면서 배당금이 증가한 것으로 보인다”고 설명했다.