




| 마켓in | 이 기사는 02월 07일 12시 56분 프리미엄 Market & Company 정보서비스 `마켓in`에 출고된 기사입니다. |
물론 결과론에 입각한 부당한 평가라 할지 모른다. 회사를 말아먹기 위해 단행하는 M&A는 없다. 장밋빛 전망과 벅찬 기대 속에 진행되는 것이 M&A다. 그래서 M&A는 늘 두 가지 얼굴을 지닌 야누스다. 때로는 오너의 혜안이 빛나는 걸작으로, 때로는 기업을 사지로 몰아넣은 졸작으로 극명하게 엇갈리는 평가를 받는다.
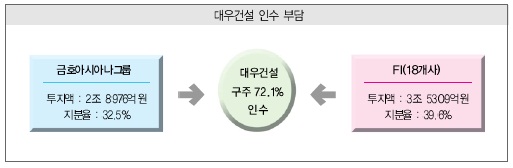
금호그룹이 대우건설을 인수하던 2006년 12월15일로 돌아가 보자. 금호그룹이 재무적투자자(FI) 18곳과 함께 대우건설 인수에 들인 비용은 6조4255억원이다. 금호그룹내 5개 계열사가 2조8976억원의 인수자금을 마련하고, 나머지 3조5309억원은 FI들이 담당했다. 금호그룹과 FI의 투자비중은 각각 45%대 55%로 재무적 투자자에 대한 의존도가 높았다.
|
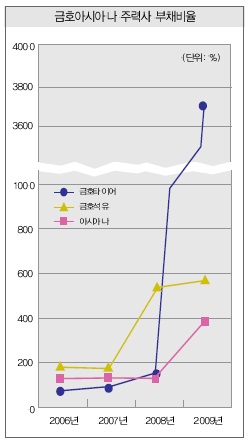
대우건설 인수를 앞뒀던 2006년 9월 금호그룹의 주력 계열사 4곳이 보유하고 있던 현금성 자산은 얼마였을까. 금호산업이 1조194억원, 금호타이어 3330억원, 금호석유화학 1846억원, 아시아나항공 3000억원 등 총 1조8370억원으로 대우건설 몸값에 크게 못 미쳤다. 금호그룹이 자신들 몫의 인수대금(2조8976억원)을 조달하는데도 최소 1조원, 계열사 운영자금을 포함할 경우 1조4000억원 가량의 외부차입이 필요했다는 계산이 나온다.
증권업계 크레딧 애널리스트는 “2008~2009년 예기치 못했던 글로벌 금융위기가 금호그룹에 결정타를 안겼지만 애초 2조원에도 못미치는 보유현금으로 200%의 레버리지를 일으켜 6조원이 넘는 기업을 인수하려던 것이 무리였다”고 지적했다. 물론 대우건설을 인수하던 2006년은 국내외 부동산 경기가 정점으로 치닫던 시절이다. 집값은 자고나면 오르고 건설사도 덩달아 호황을 맞았다. 3년 후 대우건설 주가 3만1500원은 어렵지 않은 숫자로 보였을지 모른다.
|
2006년 금호그룹은 FI를 끌어들이는 과정에서 대우건설을 주당 2만6200원에 매입토록 하고 3년뒤 주가가 3만1500원까지 오르지 않을 경우 3만1500원에 FI지분을 되사주기로 했다. 이같은 계약조건은 사실상 FI의 대우건설 지분 투자에 대해 연 9%의 복리수익률을 보장해 준 것이다. 2009년말까지 대우건설 주가가 3만1500원을 넘게 오른다면 풋백옵션은 행사되지 않지만 그렇지 않을 경우 금호그룹은 FI들에게 원리금 4조2000억원을 일시에 갚아야 하는 계약이다.
대규모 자금이 동원되는 M&A는 필연적으로 인수자측의 재무건전성을 불안하게 한다. 이같은 상황에서 변동성이 큰 주가를 기초로 옵션 계약을 맺음으로써 금호그룹은 대우건설 M&A가 불러올 결과에 대한 불확실성을 더 키워 놓고 말았다. 이같은 인수구조를 알고 있었던 금호그룹 내부 인사들조차 당시 자산규모 12조원의 금호그룹이 자산규모 6조원의 대우건설 지분 72%를 90%에 달하는 경영권 프리미엄을 지불하고 매입하는 것은 무리라는 평가를 내놓았었다.
그러나 오너의 의지를 꺾을 수 있는 환경이 아니었다. 2002년 회장에 취임했던 박삼구 회장은 회사를 10대 그룹의 반열에 올려놓을 돌파구가 필요했다. 2006년 매물로 나온 대우건설과 2008년 대한통운은 절호의 기회였다. 그러나 박 회장의 자신감은 2009년 대우건설 FI들의 풋백옵션 행사 만기가 도래하자 불안감으로 변하고 만다. 이는 `형제의 난`이 일어나는 빌미가 됐고 금호그룹은 지도부의 분열 속에 `승자의 저주`에 걸리고 만다.
[M&A, 재벌총수 그리고 크레딧③ 적정가치의 사형선고]로 이어집니다. [이 기사는 이데일리가 제작한 `제2호 마켓in`에 게재된 내용입니다. 제2호 마켓in은 2011년 2월1일자로 발간됐습니다. 책자가 필요하신 분은 문의주시면 감사하겠습니다. 문의 : 02-3772-0381, bond@edaily.co.kr]




