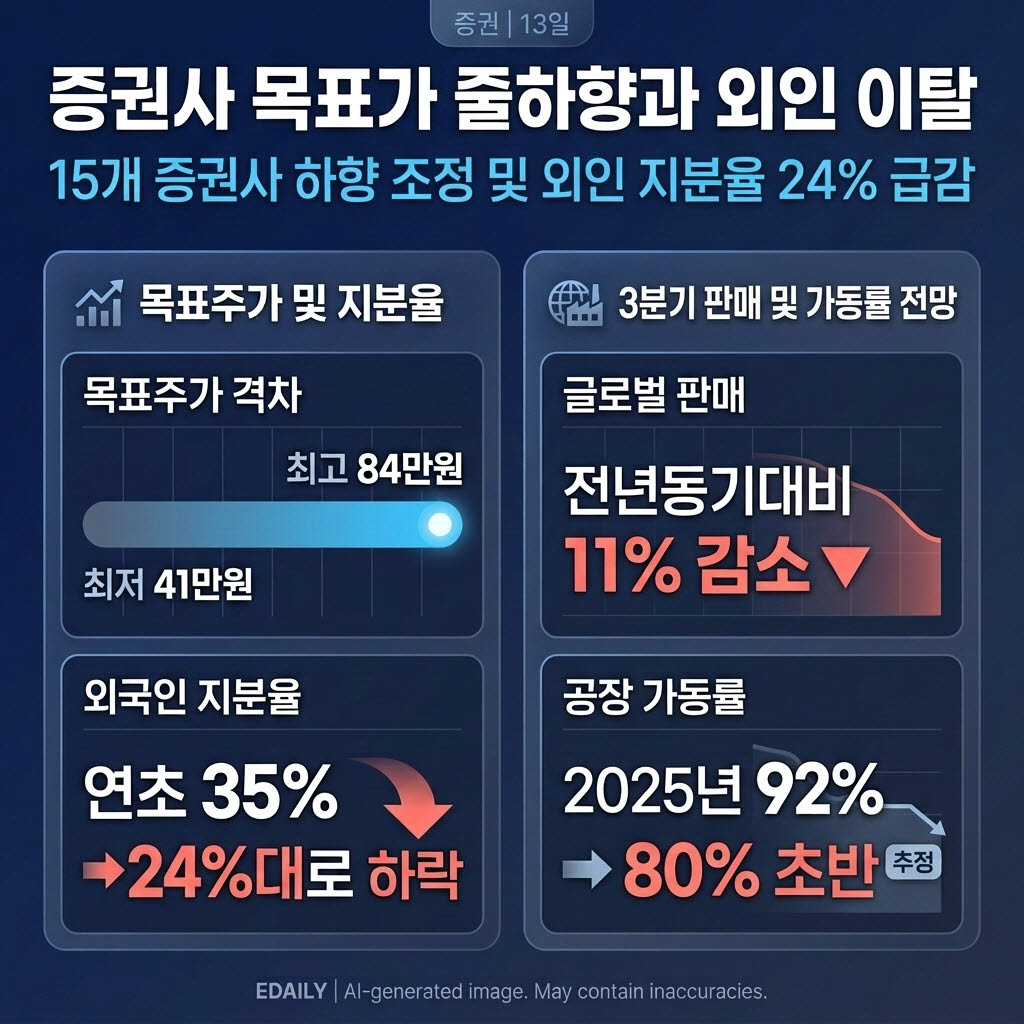
현대차(005380)에 투자했던 개인투자자들의 고민이 깊어지고 있다. 증권사에선 지난 달부터 현대차 목표주가를 줄줄이 하향 조정하는 모습이다. 외국인 투자자들의 현대차 매도세가 꾸준하게 이어져 외국인 지분율이 연초 36%에서 24%로 뚝 떨어졌다.
|
현대차 주가는 이날 얼마에 마감돼 전일 종가(32만 5000원) 대비 얼마 하락했다. 현대차 주가는 6월 1일 장중 78만 3000원에 거래돼 역대 최고치를 찍었으나 그 뒤로 8월초까지 내리 하락한 후 횡보 장세다. 최고가를 찍은 뒤 넉 달 만에 반토막 수준으로 내려온 것이다.
주가의 지속된 하락에 증권사들의 목표주가도 내리 하향 추세다. 현대차는 이달말 3분기 실적을 발표할 예정인데 지난해 4분기부터 실적이 시장 전망치를 하회했다는 평가가 나온다.
신영증권은 올해 3분기 현대차 매출액은 44조원, 영업이익은 2조 3600억원으로 1년 전보다 각각 6%, 7% 감소했을 것으로 추정했다.
문용권 신영증권 연구원은 “지난해 4분기부터 현대차 영업이익은 시장 컨센서스를 하회해 왔다”며 “판매관리비는 기대 이상으로 엄격하게 통제됐으나 자동차 판매 부진에 따른 가동률 하락과 이에 따른 고정비 부담 확대로 매출총이익률이 기대치를 밑돈 것이 수익성 훼손의 주요 배경”이라고 짚었다.
현대차 가동률은 연결 기준으로 2025년 92%에서 올해 상반기 88%까지 낮아졌고 3분기에는 80%초반까지 하락했을 것이라고 신영증권은 추정했다.
판매실적도 악화되고 있다. 문 연구원은 “경쟁 심화 속 도매 판매 부진과 임금협상 난항으로 생산에 차질이 빚어지면서 3분기 현대차 글로벌 판매는 전년동기대비 11% 감소한 92만대에 그쳤을 것”이라고 내다봤다. 내수 판매는 27%, 북미는 8%, 유럽과 아시아태평양 등은 각각 13%씩 감소했을 것으로 추정했다. 중국은 무려 70% 감소로 추정됐다.
3분기 판매 실적에는 10년 만에 이뤄진 전면 파업 등도 영향을 미쳤을 것으로 전망됐다. 신윤철 키움증권 연구원은 “판매 실적 부진은 7~8월 국내 아산, 울산 공장의 파업에 기인한다. 아산공장에선 노후 설비 교체 공사로 생산중단까지 겹쳤다”며 “10년 만에 진행된 8월 전면 파업은 국내 공장 출하량 급감으로 이어져 수출량을 전년동기대비 16.1% 감소시킬 것”이라고 말했다. 실제로 8월 출시가 예정됐던 현대차의 투싼 풀체인지 모델은 9월 중순에야 출시됐다.
원화 강세, 환율 하락도 악재로 읽힌다. 김용민 유안타증권 연구원은 “환율 하락(원화 강세)은 3분기보다 4분기, 올해보다 내년에 더 악재가 될 것”이라며 “4분기 평균 환율과 기말 환율을 모두 1350원으로 가정할 경우 영업이익 감소 효과가 커질 것”이라고 밝혔다.
|
KB증권은 영업현금 흐름을 기준으로 한 성장기간을 기존 2034년에서 2032년으로 2년을 축소했다.
다만 강 연구원은 “자율주행 시대가 가시화됨에 따라 현대차그룹의 스마트팩토리, 휴머노이드 등 자율주행차 제조조를 위한 생산성 혁신이 자동차 업체 생존의 중요한 열쇠가 될 것”이라며 “연초 수준으로 하락한 주가는 매력적”이라고 밝혔다.
현대차 주가가 하락하고, 목표주가까지 하향 조정되는 분위기에 외국인 투자자들의 매도세는 커지고 있다. 연초 현대차의 외국인 투자자 지분율은 35.95%를 상회했으나 이날 23.9%로 내려온 상황. 외국인 투자자들은 지난 8일까지 11거래일 연속 매도세를 보이고 있다.
신윤철 키움증권 연구원은 “역사적으로도 이례적인 외국인 이탈세”라며 “외국인 투자자 복귀의 트리거는 신사업 기대감 또는 현대차의 주당순이익(EPS) 기대치 상향 조정 등 본업의 회복 가능성”이라고 밝혔다. 이어 “투싼, 아반떼, GV80 하이브리드 신차에 기반한 강력한 사이클이 나타난다면 외국인 신규 유입을 기대할 수 있을 것”이라고 덧붙였다.